
Eduardo Dias, sócio da Alldax Contabilidade, explica como descontos, gastos extras e cuidados tributários podem influenciar o resultado dos lojistas
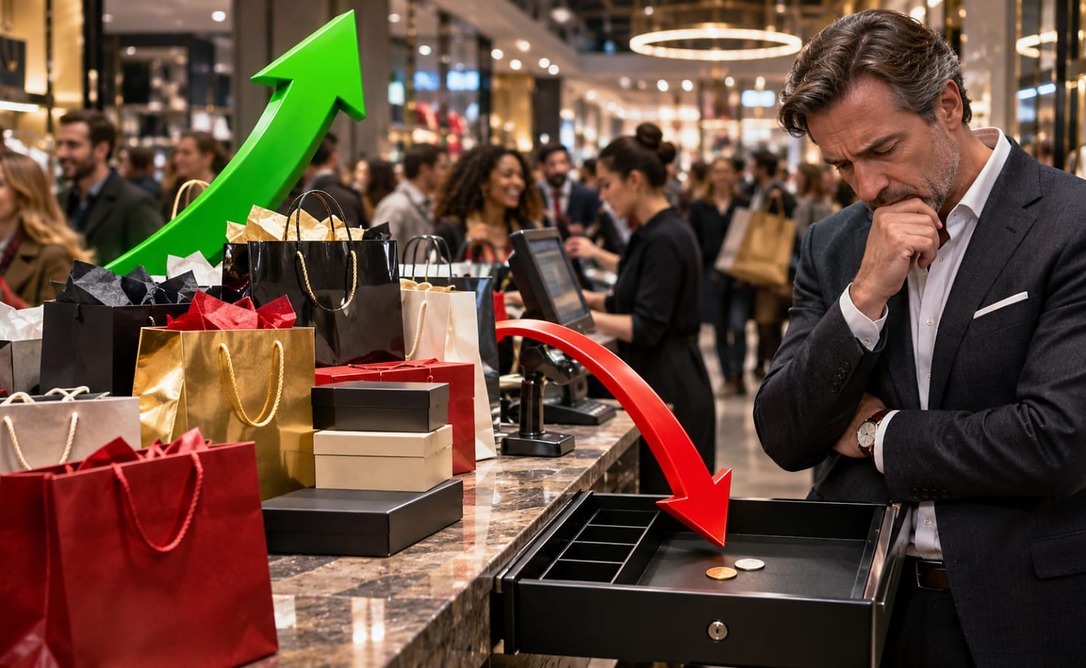
A Black Friday de 2026 deve movimentar R$ 11,52 bilhões no varejo brasileiro, segundo projeção da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC). A expectativa é de crescimento real de 1,8% em relação a 2025. Para os empresários que se preparam para a campanha, porém, o aumento das vendas precisa ser acompanhado de uma conta que nem sempre aparece nas metas comerciais: quanto será necessário faturar para cobrir os gastos adicionais e preservar o lucro.
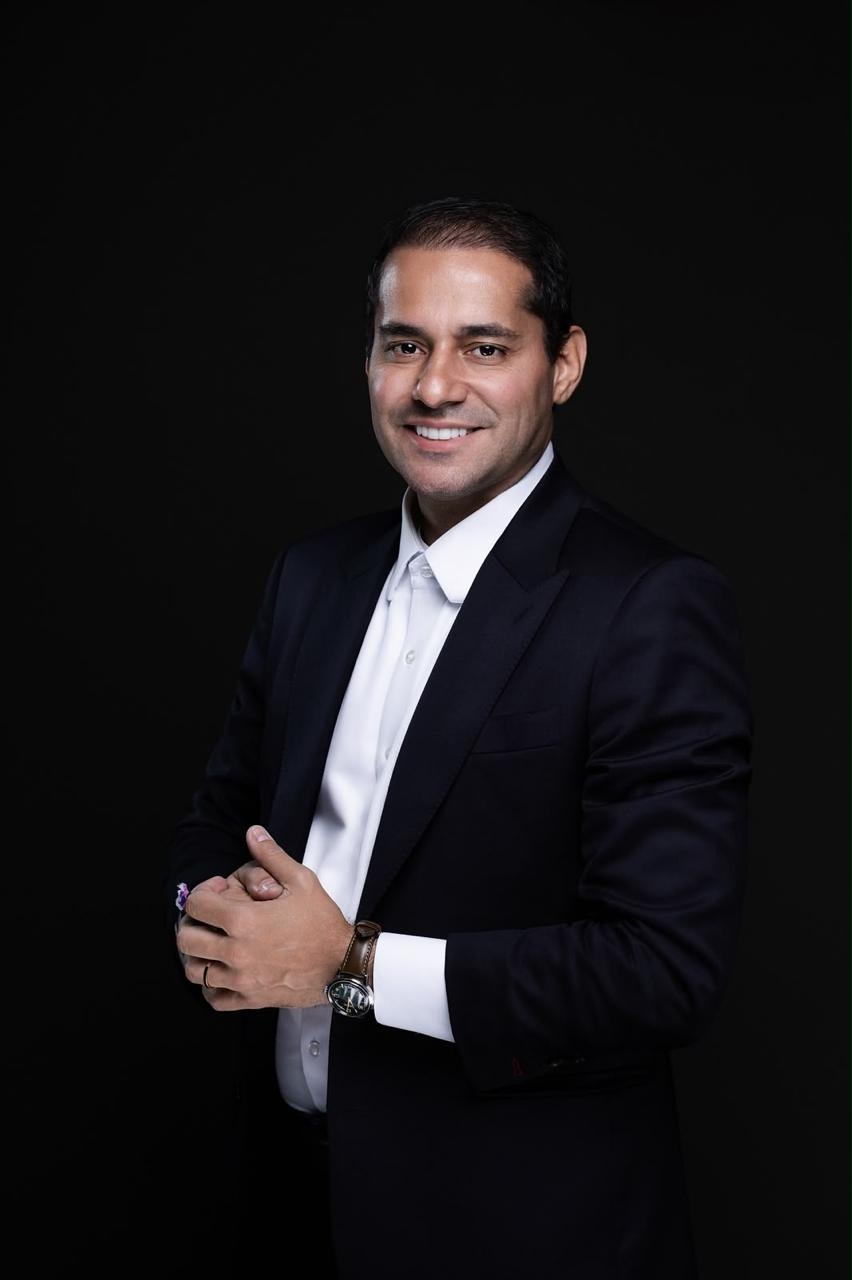
O alerta é de Eduardo Dias, empresário e especialista em gestão financeira e planejamento tributário. Sócio da Alldax Contabilidade, ele atua com consultoria empresarial, estruturação financeira, expansão de negócios e análise de impactos tributários para empresas de diversos portes.
Eduardo recomenda avaliar o impacto dos descontos, das despesas da campanha e dos tributos antes de definir as ofertas. “Se ele planejar mal essa Black Friday, ele pode bater recorde de faturamento e, ao mesmo tempo, reduzir o lucro da empresa”, afirma.
Para mostrar como isso acontece, Eduardo apresenta o exemplo de uma loja que fatura R$ 100 mil por mês. Desse total, R$ 60 mil são destinados a custos variáveis, como mercadorias e tributos sobre as vendas, e outros R$ 30 mil cobrem despesas fixas, como aluguel e estrutura administrativa. Ao final do período, restam R$ 10 mil de lucro.
Se essa empresa investir mais R$ 10 mil em publicidade, frete e horas extras durante a Black Friday, vender apenas R$ 10 mil a mais não será suficiente para preservar o resultado. No cenário apresentado, a margem de contribuição é de 40%: a cada R$ 100 vendidos, sobram R$ 40, depois dos custos variáveis, para pagar as despesas fixas e formar o lucro. Assim, serão necessários R$ 25 mil adicionais em vendas para cobrir os R$ 10 mil extras. O faturamento precisará passar de R$ 100 mil para R$ 125 mil apenas para manter os mesmos R$ 10 mil de lucro.
Essa simulação pressupõe que a margem de contribuição permaneça em 40%. Se os descontos reduzirem esse percentual, a receita necessária será ainda maior. “Quando ele reduz preço, ele reduz a margem”, observa Eduardo. Por isso, a projeção deve considerar os preços efetivamente praticados na campanha, e não apenas o desempenho habitual da loja.
Nas vendas por marketplaces, outro cuidado é diferenciar o valor da operação do dinheiro que chega à conta bancária. Eduardo exemplifica uma venda de R$ 1 mil em uma plataforma que retém 15% de comissão. Embora o lojista receba R$ 850, a comissão de R$ 150 é uma despesa da operação e não transforma o faturamento em R$ 850.
“O primeiro alerta que ele tem que ter é primeiro saber qual é o regime tributário que ele tem”, diz o especialista. Essa identificação é necessária para conferir a emissão dos documentos fiscais e a apuração dos tributos. O tratamento das despesas e de eventuais créditos deve ser analisado pela contabilidade conforme o regime e a operação, sem presumir que toda comissão paga à plataforma possa ser abatida dos impostos.
Devoluções e cancelamentos também precisam entrar no controle financeiro e fiscal da campanha. Eduardo cita o caso de uma empresa que vende R$ 10 mil em um mês e recebe, no mês seguinte, a devolução de R$ 2 mil em mercadorias. No Simples Nacional, a regra prevê a dedução do valor devolvido da receita bruta do mês da devolução, observadas as condições aplicáveis.
Nos demais regimes, o procedimento exige atenção às regras de cada tributo e à documentação da operação. “Ele vai ter que fazer esse ajuste dentro da apuração de cada imposto”, explica. Cancelar uma nota e registrar uma devolução são procedimentos distintos, com requisitos próprios. O ajuste tributário, portanto, depende da análise do caso, dos registros e das exigências aplicáveis.
Para Eduardo, planejar a Black Friday exige conhecer a margem de contribuição, calcular quanto a campanha acrescentará às despesas e acompanhar o resultado depois das vendas. A meta de faturamento precisa refletir essas contas para que o movimento maior se traduza em lucro.
(Crédito: Divulgação)
O conteúdo desta publicação é de responsabilidade exclusiva de seu autor, não refletindo necessariamente a opinião editorial do site.
